
POLÍTICA NACIONAL
Câmara aprova regime especial de tributação para entidades desportivas
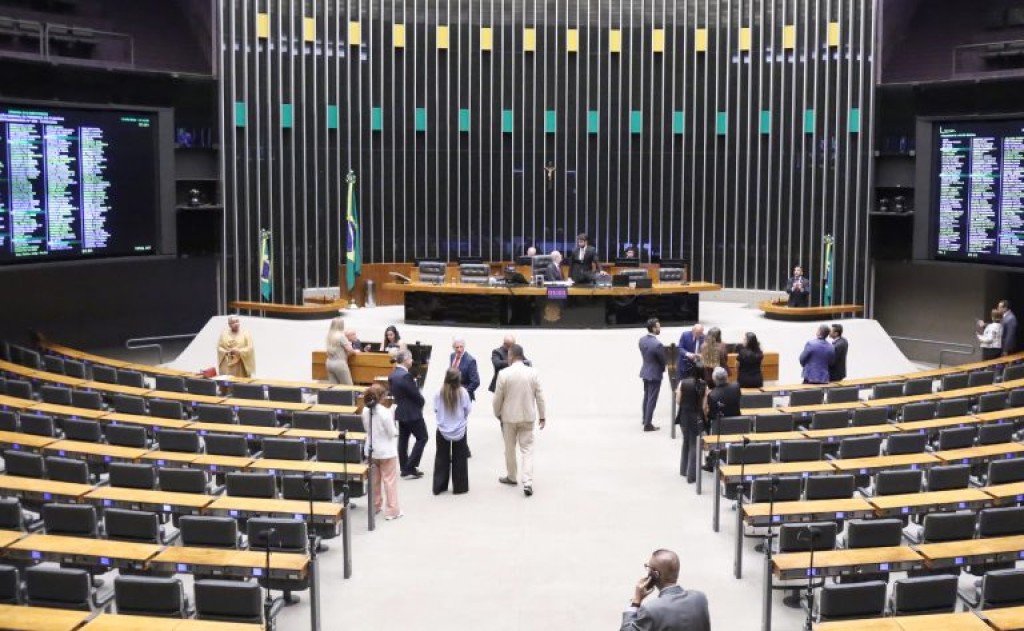
A Câmara dos Deputados aprovou projeto de lei complementar que prevê um regime especial de tributação para entidades desportivas semelhante ao que existe para clubes de futebol. A matéria será enviada ao Senado.
De autoria do deputado Roberto Duarte (Republicanos-AC), o Projeto de Lei Complementar (PLP) 21/26 foi aprovado na forma do substitutivo do deputado Doutor Luizinho (PP-RJ), segundo o qual a alíquota unificada será de 5% para três tributos federais, a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS).
As regras valem a partir de 1º de janeiro de 2027 e têm por objetivo adequar a tributação das organizações civis esportivas sem fins lucrativos certificadas que compõem os subsistemas formados pelas entidades dos movimentos olímpico, paralímpico, clubístico ou educacional.
Reforma tributária
Com a vigência das regras da reforma tributária a partir dessa data, essas entidades pagariam 60% da alíquota cheia de CBS/IBS (estimada em 28,5%), levando a carga tributária a cerca de 11,4%, bem acima dos 6% fixados para as Sociedades Anônimas do Futebol (SAFs).
Por meio do Regime Especial de Tributação para Associações Desportivas (Retad), de caráter opcional, os clubes pagarão 5%, dos quais três pontos percentuais (3 p.p.) a título de Imposto sobre a Renda da Pessoa Jurídica (IRPJ), Contribuição Social sobre o Lucro Líquido (CSLL) e contribuição patronal à Previdência Social. O restante comporá a CBS (1 p.p.) e o IBS (1 p.p.). No caso do IBS, metade ficará com o estado e metade com o município.
Deduções
Da base de cálculo sobre a qual serão aplicadas as alíquotas, as entidades poderão fazer várias deduções a fim de reduzir o total a pagar. Da receita bruta mensal, assim considerada o produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados e o resultado obtido nas operações em conta alheia, poderão ser excluídas:
- as receitas das contribuições estatutárias de associados ou filiados que sejam membros votantes nos quadros associativos;
- as doações e os recursos recebidos legalmente vindos de loterias e de apostas de quota fixa;
- os recursos públicos descentralizados voluntariamente pela União; e
- os recursos incentivados e as receitas de patrocínios.
A organização que optar pelo Retad somente poderá apropriar e utilizar créditos do IBS e da CBS em relação às operações em que seja adquirente de direitos desportivos de atletas e pela mesma alíquota devida sobre essas operações (60% da alíquota cheia).
No entanto, quem adquirir bens e serviços da organização optante não poderá apropriar créditos desses tributos, exceto em relação à negociação de direitos desportivos de atletas.
Transição
Ao seguir as transições previstas na reforma tributária, Doutor Luizinho estabelece índices gradativos para o pagamento da CBS e do IBS.
Em 2027 e em 2028, a CBS será reduzida em 0,1%, ficando em 0,9%. O mesmo valerá para o IBS nesses anos, mas de 2029 em diante a alíquota do IBS aumenta conforme diminui a do ICMS e do ISS: 0,3% em 2029; 0,5% em 2030; 0,7% em 2031; e 0,9% em 2032. A partir de 2033, valerá o percentual total (1%).
Outras deduções
Para estimular o desenvolvimento do esporte olímpico e paraolímpico, o texto permite às entidades descontarem do valor apurado de tributo federal (4% sobre a base de cálculo) até 80% a título de investimentos no fomento e na manutenção de modalidades esportivas olímpicas e paralímpicas. Assim, poderão pagar 20% de tributos federais envolvidos no regime (CBS, IRPJ, CSLL e INSS).
A dedução deve ser amparada por comprovação de investimento contínuo e da participação regular em competições oficiais, de âmbito nacional ou internacional, em no mínimo seis modalidades olímpicas ou paralímpicas distintas do futebol.
Poderão ser considerados gastos, para fins de dedução, aqueles efetivamente realizados e vinculados de forma exclusiva a essas modalidades:
- folha de pagamento, encargos e direitos de imagem de atletas, comissões técnicas e equipes de apoio;
- despesas logísticas, de hospedagem e de transporte para treinamentos e competições; e
- aquisição de equipamentos, insumos desportivos e manutenção de instalações específicas
Direitos de atletas
No caso de negociação de direitos desportivos de atletas vindos do exterior pelas organizações optantes, elas pagarão IBS e CBS pelas mesmas alíquotas aplicáveis às operações realizadas no país, aplicando-se as regras das importações de bens imateriais previstas na lei da reforma tributária.
Se a negociação for para o exterior, ela será considerada exportação para fins da imunidade do IBS e da CBS e o pagamento da alíquota unificada, na ocasião, deverá excluir aquelas referentes a esses tributos. Isso valerá inclusive se as atividades do atleta forem realizadas predominantemente no exterior (caso de uma passagem temporária por algum clube no Brasil a título de “empréstimo”).
Debates
Segundo o relator, deputado Doutor Luizinho, a reforma tributária poderá deixar a carga a ser paga por clubes de futebol organizados em associações bem mais alta do que as Sociedades Anônimas do Futebol (SAFs), algo entre 11,4% sobre a receita bruta contra 6%. Para o relator, esse cenário contraria a própria lógica da reforma tributária do consumo.
“Conferir tratamento específico às associações desportivas é, portanto, medida coerente com o desenho da reforma, que reconheceu a necessidade de adequar a forma de tributação às particularidades de cada atividade econômica”, disse.
Doutor Luizinho lembrou que a maioria dos clubes-associação brasileiros, em especial os poliesportivos, mantêm departamentos de modalidades olímpicas e paralímpicas que, em regra, não se autofinanciam e dependem do financiamento cruzado com receitas comerciais do futebol, dos eventos e do programa de sócios.
“Os clubes menores e com menor poder aquisitivo serão os primeiros e mais duramente atingidos, na medida em que não dispõem de fôlego financeiro para absorver o aumento de carga sem cortar investimentos”, declarou.
A manutenção de um regime simplificado para as SAFs em contraste com a permanência das associações esportivas em regimes mais complexos e onerosos tende a aprofundar desequilíbrios competitivos, na opinião de Doutor Luizinho.
“Tal distorção afeta diretamente a capacidade dessas entidades — historicamente responsáveis pela formação de atletas e pela difusão do esporte — de se manterem economicamente viáveis e competitivas no ambiente esportivo contemporâneo.”
Isonomia
Para o deputado Alberto Fraga (PL-DF), vice-líder do PL, o projeto traz isonomia, liberdade de gestão e vai garantir que o sistema tributário seja neutro em relação à escolha de natureza jurídica do clube. “As sociedades anônimas de futebol têm de ter o mesmo equilíbrio que as SAFs. A gente sabe que muitos clubes tradicionais estão indo à falência por não terem os mesmos benefícios”, disse.
O líder do Psol, deputado Tarcísio Motta (Psol-RJ), afirmou que o dinheiro do pagamento de impostos deve permitir incentivar e garantir que também clubes de bairro tenham sobrevida. “A política de esporte tem de ir muito além do benefício para empresas bilionárias como são os clubes hoje”, declarou.
Mais informações em instantes
Reportagem – Eduardo Piovesan
Edição – Roberto Seabra
Fonte: Câmara dos Deputados

POLÍTICA NACIONAL
Participantes de sessão cobram avaliação biopsicossocial de PCDs

Em sessão especial do Senado para celebrar o Dia Nacional de Luta da Pessoa com Deficiência, nesta segunda-feira (21), especialistas cobraram a implementação da avaliação biopsicossocial unificada, prevista no Estatuto da Pessoa com Deficiência, para facilitar o acesso a políticas de inclusão. Também defenderam a matrícula de crianças com deficiência em escolas comuns.
O Censo 2022 do IBGE identificou 14,4 milhões de pessoas com deficiência no Brasil, o equivalente a 7,3% da população com 2 anos ou mais.
A senadora Damares Alves (Republicanos-DF), que presidiu a sessão, afirmou que a Convenção sobre os Direitos das Pessoas com Deficiência da Organização das Nações Unidas (ONU) levou o poder público a adaptar a sociedade às necessidades desse público. Segundo ela, antes predominava a perspectiva médica, “como se a pessoa tivesse um defeito a ser consertado”. A Convenção foi aprovada pelo Congresso Nacional em 2008 e promulgada no ano seguinte.
— É a rua que tem que ter rampa, é o transporte que tem que ser acessível, é a escola regular que tem que acolher com atendimento especializado. É o governo que tem que dar as mãos. Não é caridade, é direito.
Autor do requerimento da sessão (RQS 53/2026), o senador Paulo Paim (PT-RS) afirmou que a inclusão social das pessoas com deficiência depende da valorização da pluralidade.
— Quando derrubamos as barreiras do preconceito e do espaço, edificamos uma sociedade onde cada corpo tem o direito sagrado ao protagonismo e ao pertencimento — disse, em participação remota.
Avaliação biopsicossocial
Damares e Paim afirmaram que a avaliação biopsicossocial prevista no Estatuto da Pessoa com Deficiência ainda não foi regulamentada na forma unificada defendida pelos participantes da sessão. O Estatuto da PCD, fruto de um projeto apresentado por Paim, estabelece que, quando necessária, a avaliação deve ser biopsicossocial, realizada por equipe multiprofissional e interdisciplinar, considerando impedimentos nas funções e estruturas do corpo, fatores socioambientais, psicológicos e pessoais, limitações no desempenho de atividades e restrições de participação.
A representante da Rede Brasileira de Inclusão da Pessoa com Deficiência, Tereza Cristina Rodrigues Villela, afirmou que o documento deverá auxiliar o cadastro-inclusão, destinado a reunir informações sobre pessoas com deficiência que necessitam de assistência governamental. Segundo relatório de 2023 do governo federal citado na sessão, um formulário unificado também poderá facilitar o acesso aos benefícios sociais.
Entre os direitos destinados às pessoas com deficiência estão reserva de vagas em concursos públicos e em empresas com mais de 100 empregados, o Benefício de Prestação Continuada (BPC) para pessoas de baixa renda que atendam aos requisitos legais e benefícios tributários previstos em lei.
Escolas comuns
A presidente da Federação das Associações de Síndrome de Down, Cleunice Bohn de Lima, defendeu que crianças com deficiência sejam educadas em escolas comuns, e não exclusivamente em escolas especiais. Segundo ela, a convivência com pessoas sem deficiência contribui para a inclusão da criança na sociedade e no mercado de trabalho.
— Quando uma escola diz “esse aluno com deficiência não consegue participar da escola comum”, precisamos perguntar: o que a escola está fazendo para remover as barreiras que impedem essa participação? É na escola comum que as PCDs têm oportunidade de conviver com a diversidade e desenvolver processos psicológicos.
Cleunice pediu a aprovação do PL 401/2019, que estabelece que a pessoa com deficiência seja considerada idosa a partir dos 50 anos, com possibilidade de redução dessa idade mediante avaliação biopsicossocial multidisciplinar. A proposta está pronta para deliberação do Plenário do Senado. Segundo dados analisados pelo Instituto Rodrigo Mendes a partir de informações do Inep, 46,8% das crianças com deficiência estudavam em classes comuns em 2007. Em 2023, o percentual chegou a 92,6%.
Participação social
Celebrado anualmente em 21 de setembro, o Dia Nacional de Luta da Pessoa com Deficiência foi instituído pela Lei 11.133, de 2005. Na sessão, o representante do Ministério dos Direitos Humanos e da Cidadania, Alex Reinecke, afirmou que a mobilização das pessoas com deficiência contribuiu, após a redemocratização, para a participação desse grupo na elaboração de políticas públicas.
— Introduziram, a partir de suas experiências e conhecimentos, novas maneiras de compreender a deficiência e a autonomia. As PCDs não são apenas destinatárias de ações estatais, são cidadãs, lideranças, trabalhadoras e produtoras de conhecimento.
Reinecke citou dados do IBGE para apontar diferenças entre pessoas com e sem deficiência no mercado de trabalho e na educação. Segundo os dados mencionados na sessão, em 2022, 29% das pessoas com deficiência em idade de trabalhar estavam empregadas, ante 55,8% das pessoas sem deficiência. Entre as pessoas de 15 a 29 anos, a taxa de analfabetismo era de 12,2% entre as pessoas com deficiência e de 1% entre as pessoas sem deficiência.
A sessão também contou com a participação da ex-secretária de Direitos das Pessoas com Deficiência Izabel Maior, da professora Érica Curado, da representante do Fórum Nacional das Pessoas com Deficiência Regina Atala, da coordenadora-geral de Prevenção à Violência contra as Mulheres do Ministério das Mulheres, Anita Cunha Monteiro, e da ex-deputada Rosinha da Adefal. Izabel Maior mencionou os senadores Paulo Paim, Mara Gabrilli (PSD-SP) e Flávio Arns (PSB-PR) ao falar sobre a atuação parlamentar relacionada aos direitos das pessoas com deficiência.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado


Comunicação pública da ALMT é tema de palestra nos 20 anos de Jornalismo da Unemat

Conheça recursos do MEC Idiomas para aprender nova língua

Candidatos ao Senado apostam em servidores, segurança e pautas sociais na TV

Abílio rebate críticas de Baixinha sobre sinalização no Pedra 90 e afasta reaproximação

Programa Farmácia Popular pode gerar economia de até R$ 8,8 mil por ano para famílias brasileiras
Comunicação pública da ALMT é tema de palestra nos 20 anos de Jornalismo da Unemat
Tornar a informação pública mais clara, ampliar a transparência e aproximar o cidadão das decisões do Parlamento estão entre os...

Candidatos ao Senado apostam em servidores, segurança e pautas sociais na TV
Programas desta segunda-feira (21) destacaram diferentes propostas e trajetórias dos candidatos que disputam duas vagas por Mato Grosso
Abílio rebate críticas de Baixinha sobre sinalização no Pedra 90 e afasta reaproximação
Prefeito afirma que serviços de pintura viária são realizados pela Prefeitura; vereadora havia cobrado providências para o bairro


Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...

IA criada na ALMT identifica notícias que mais interessam ao público e aumenta engajamento em 282%
Ferramenta acompanha o desempenho das matérias em tempo real, classifica os conteúdos por nível de interesse e ajuda a definir...

Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
Levantamento reúne a percepção de profissionais, famílias e gestores e serve de base para o planejamento estratégico da educação para...

Trio é preso após motorista de aplicativo ser rendido e obrigado a fazer Pix de R$ 1 mil
Vítima foi ameaçada com uma faca durante assalto; investigação da Polícia Civil levou à prisão dos três suspeitos

Homem escapa de agressão e polícia prende quatro suspeitos de possível “tribunal do crime” em Cáceres
Vítima, de 42 anos, conseguiu fugir e se esconder em uma residência antes da chegada da PM; entre os detidos...


Furto de fiação elétrica termina em prisão de suspeito com mandado por homicídio em Dom Aquino
Homem de 45 anos foi abordado enquanto retirava cabos em Várzea Grande e apresentou identidade falsa aos policiais


Aline Campos revela talento e declara paixão pela arte: ‘Forte e divertido’
Aline Campos encantou os seguidores ao compartilhar um vídeo mostrando uma de suas obras de arte. Apaixonada pelo universo artístico,...


Ana Hickmann e Edu Guedes prestigiam gastronomia italiana durante lua de mel
Ana Hickmann está aproveitando a lua de mel ao lado de Edu Guedes na Itália. Neste domingo (20), a apresentadora...


Ticiane Pinheiro prestigia lançamento de livro da mãe no Rio: ‘Vovó de Ipanema’
Ticiane Pinheiro prestigiou, nesta segunda-feira (21), no Rio de Janeiro, o lançamento do novo livro da mãe, Heloísa Pinheiro, conhecida...
-
 POLÍTICA MT4 dias atrás
26 anos no PT: passado partidário de Adelcino Lopo ganha novo peso em meio ao apelido de “Melancia do Araguaia” – veja filiação ao PT
-
 MATO GROSSO5 dias atrás
Nem todo recorte conta a história verdadeira
-
MATO GROSSO4 dias atrás
Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
-
MATO GROSSO3 dias atrás
IA criada na ALMT identifica notícias que mais interessam ao público e aumenta engajamento em 282%
-
 POLÍTICA MT6 dias atrás
Justiça aplica nova derrota a Wellington e rejeita por 7 a 0 recurso contra candidatura de Pivetta
-
 NA CAPITAL6 dias atrás
Sete nomes ficam separados por apenas 0,3 ponto em pesquisa para deputado estadual em MT; veja quem são
-
 POLÍTICA MT6 dias atrás
Pesquisa aponta: Paulo Araújo fica entre os primeiros no Estado
-

 POLÍTICA NACIONAL7 dias atrás
TRE-MT inicia preparação das urnas eletrônicas para eleições de 2026