
AGRONEGÓCIO
Produtores têm até 17 de janeiro para regularizar cadastro das lavouras de soja

Com o encerramento do calendário oficial de semeadura da soja no início de janeiro, os produtores rurais de Goiás entram agora na fase final para regularização do cadastro obrigatório das lavouras. O prazo para registro das áreas plantadas termina no próximo sábado 17.01), conforme estabelecem as normas estaduais de defesa sanitária vegetal.
O cadastramento é uma exigência legal e deve ser realizado de forma totalmente digital, por meio do sistema oficial de defesa agropecuária do Estado. O procedimento reúne informações estratégicas sobre a safra, como área cultivada, tipo de cultivar, datas de plantio e colheita, além da origem da semente utilizada e do sistema de cultivo — irrigado ou de sequeiro.
Após o preenchimento dos dados, o sistema gera um boleto para pagamento da taxa correspondente. A validação do cadastro ocorre somente após a confirmação do pagamento. O produtor que não cumprir o prazo está sujeito a sanções administrativas previstas na legislação vigente, o que pode incluir multas e restrições operacionais.
A regularização das lavouras é considerada uma etapa central para a manutenção da competitividade do agronegócio goiano. O controle das informações permite o monitoramento eficiente das áreas cultivadas e dá suporte às ações de vigilância fitossanitária, alinhadas às diretrizes nacionais de prevenção e controle da ferrugem asiática da soja — uma das doenças mais severas da cultura, responsável por perdas expressivas de produtividade quando não manejada adequadamente.
Os dados declarados pelos produtores subsidiam estratégias de prevenção e permitem atuação mais precisa do sistema de defesa agropecuária, reduzindo riscos sanitários e protegendo o desempenho da safra. A rastreabilidade das informações também contribui para a credibilidade do Estado junto a mercados compradores e para a segurança do fluxo produtivo.
O alerta ocorre em um momento de forte desempenho da soja em Goiás. Na safra 2024/2025, o Estado registrou produção recorde de 20,7 milhões de toneladas, crescimento de 23% em relação ao ciclo anterior. O resultado garantiu a Goiás a terceira posição entre os maiores produtores do grão no País. A produtividade média também avançou e atingiu 4,2 toneladas por hectare, a mais elevada do Brasil naquele ciclo.
Com números expressivos de produção e produtividade, o cumprimento das exigências sanitárias e cadastrais ganha ainda mais relevância. A regularização dentro do prazo assegura não apenas conformidade legal, mas também contribui para a sustentabilidade econômica da cadeia da soja e para a manutenção do protagonismo de Goiás no cenário nacional do agronegócio.
Fonte: Pensar Agro

AGRONEGÓCIO
Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
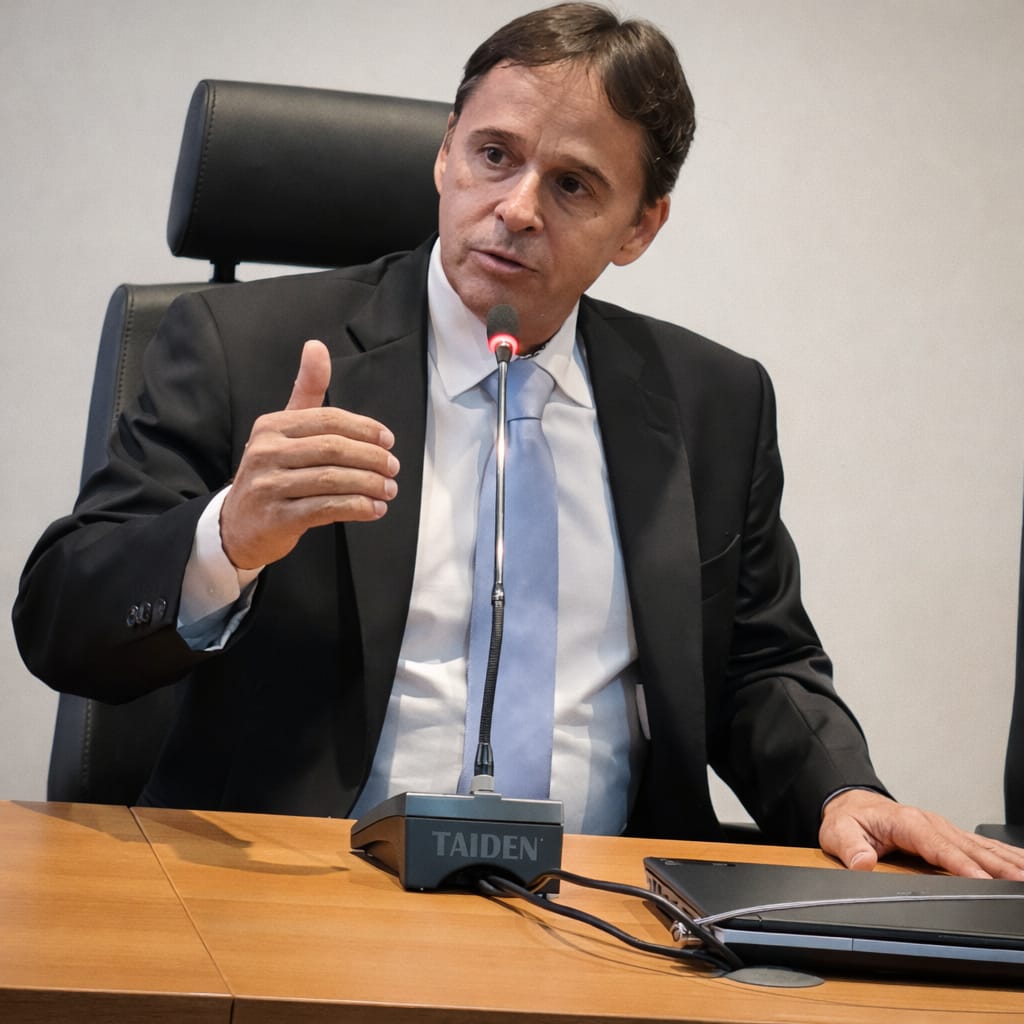 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Berneck passa por reforma e ganhará nova identidade visual em Várzea Grande

Comparecimento às urnas é usado como prova de vida do INSS

PF combate fraudes em benefícios assistenciais

PF reprime extração ilegal de areia no Paraná

Xuxa anuncia próximo show de ‘O Último Voo da Nave’ e fala de expectativa

PEDRO TAQUES E O COMPLEXO DA DERROTA: O CANDIDATO A SENADOR QUE PREFERE SER DETETIVE A APRESENTAR UM PROJETO PARA MATO GROSSO
Oito anos depois de perder a reeleição no primeiro turno, ex-governador volta a confrontar Mauro Mendes; sua candidatura ao Senado...

Bombeiros combatem 10 incêndios florestais simultaneamente em Mato Grosso
Ocorrências são registradas em nove municípios; Novo Santo Antônio concentra dois focos e equipes contam com apoio aéreo e de...

Prefeitura de Comodoro abre concurso com 212 vagas e salários de até R$ 23,6 mil
Editais contemplam cargos de níveis fundamental, médio, técnico e superior, com inscrições previstas entre 5 e 22 de outubro


Filhote de onça-pintada é flagrada por câmeras enquanto explora área de preservação em MT
Maya, de cerca de quatro meses, foi registrada em Poconé durante momentos de exploração e interação com o ambiente


PGR cobra novamente manifestação de MT sobre bens oferecidos por Silval para quitar delação
Ex-governador propõe entregar apartamento de luxo e propriedades rurais para quitar saldo de acordo firmado com o Ministério Público Federal

TJ-MT confirma acesso a credenciais durante ataque e mantém sistemas fora do ar
Tribunal informou que logins e senhas criptografadas foram acessados, mas não há evidências de invasão a dados pessoais, decisões judiciais...

Grávida é condenada após apresentar cinco atestados médicos falsos em Cuiabá
Trabalhadora alegou ter sido dispensada injustamente, mas documentos foram desmentidos por unidades de saúde; Justiça também reconheceu litigância de má-fé

Foragida de MT teria feito cinco cirurgias para mudar aparência e evitar prisão
Angeliquinha vivia na Bolívia com documento falso desde a fuga de Cuiabá e foi localizada após trabalho conjunto das polícias

Foragida há mais de um ano, “Angeliquinha” é capturada na Bolívia
Apontada como uma das lideranças de facção em Mato Grosso, Angélica Saraiva de Sá tinha seis mandados de prisão em...

Xuxa anuncia próximo show de ‘O Último Voo da Nave’ e fala de expectativa
Xuxa Meneghel já tem data marcada para o próximo encontro com os fãs na turnê “O Último Voo da Nave”....

Cantor Daniel se despede de Rick com homenagem emocionante: ‘Último abraço’
O cantor Daniel prestou uma homenagem emocionante a Rick, da dupla Rick & Renner, após a morte do artista em...

Família de Rick decide realizar velório e sepultamento de forma reservada
A família do cantor Rick, da dupla Rick & Renner, decidiu que o velório e o sepultamento do artista serão...
-
 MATO GROSSO6 dias atrás
IA criada na ALMT identifica notícias que mais interessam ao público e aumenta engajamento em 282%
-
 MATO GROSSO7 dias atrás
Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
-
 TRIBUNAL DE JUSTIÇA MT5 dias atrás
TJ mantém prisão domiciliar de policial penal acusada de tentar matar entregador em Cuiabá
-

 MATO GROSSO3 dias atrás
Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
-
 POLÍTICA MT6 dias atrás
Fávaro cobra coerência de Medeiros e lembra ligação com Temer na indicação de Moraes
-
 POLICIAL3 dias atrás
Homem escapa de agressão e polícia prende quatro suspeitos de possível “tribunal do crime” em Cáceres
-

 POLÍTICA MT3 dias atrás
Áudio de Medeiros dizendo para irmão de Gilmar Mendes que não ataca STF amplia desgaste após revelações sobre relação com Alcolumbre – veja o audio
-

 NACIONAL5 dias atrás
Mensagens de Vorcaro revelam proximidade com ministro do STJ que se declarou impedido no caso Master