
AGRONEGÓCIO
LCAs seguem como a maior fonte de recursos direcionados ao financiamento privado do agronegócio

As Letras de Crédito do Agronegócio (LCAs) seguem como a principal fonte de recursos privados destinados ao financiamento das atividades agropecuárias no país. Em janeiro, o estoque desses títulos alcançou R$ 589 bilhões, crescimento de 11% na comparação anual. Desse total, ao menos R$ 353 bilhões foram reaplicados diretamente no financiamento rural – um avanço expressivo de 34% em relação ao mesmo período do ano passado.
Os dados são da nova edição do Boletim de Finanças Privadas do Agro que já está disponível no site do Ministério da Agricultura e Pecuária (Mapa). A publicação é elaborada pelo Departamento de Política de Financiamento ao Setor Agropecuário e reúne dados do Banco Central do Brasil, da Comissão de Valores Mobiliários e das registradoras B3, CERC e CRDC.
Outro instrumento relevante para o crédito do setor, as Cédulas de Produto Rural (CPRs), também apresentaram desempenho positivo. O estoque total chegou a R$ 560 bilhões em janeiro, alta de 17% nos últimos 12 meses. Na safra atual, entre julho de 2025 e janeiro de 2026, foram registrados R$ 231 bilhões em CPRs. Apesar do volume significativo, o montante representa queda de 5% frente à safra anterior.

Os Certificados de Recebíveis do Agronegócio (CRAs) mantiveram a trajetória de crescimento e atingiram R$ 177 bilhões em estoque, com aumento anual de 16%. Embora movimentem valores inferiores aos das LCAs e CPRs, os CRAs exercem papel estratégico ao ampliar a presença dos títulos do agronegócio no mercado de capitais, aproximando cadeias produtivas de investidores institucionais e pessoas físicas.
Na direção oposta, os Certificados de Direitos Creditórios do Agronegócio (CDCAs) registraram retração. O estoque recuou 15% na comparação anual, totalizando R$ 31 bilhões ao fim de janeiro. Esses títulos são emitidos exclusivamente por cooperativas de produtores rurais ou por entidades que atuam nas cadeias do agronegócio, com foco no financiamento de suas próprias operações.
O boletim mais recente também marca a retomada da divulgação dos dados sobre o desempenho dos Fundos de Investimento nas Cadeias Produtivas do Agronegócio (Fiagro) no financiamento privado do setor. A divulgação havia sido interrompida em março do ano passado, em razão do período de adaptação desses fundos às novas regras do Anexo VI da Resolução CVM 175. Criados em 2021, os Fiagro alcançaram, após quatro anos de operação, um patrimônio líquido de R$ 47 bilhões em dezembro de 2025, distribuídos em 256 fundos em funcionamento.
Os dados podem ser consultados no Boletim de Finanças Privadas do Agro.
Informações à imprensa
[email protected]

AGRONEGÓCIO
Safra recorde já não basta para garantir rentabilidade ao produtor

 A perspectiva de uma nova safra recorde encontra o produtor brasileiro diante de um desafio que cresce na mesma proporção da produção: financiar uma atividade mais tecnológica, mecanizada e intensiva em capital, num ambiente de juros elevados, margens menores e bancos mais seletivos. O avanço do crédito privado amplia as alternativas disponíveis, mas também exige profissionalização da gestão e uma análise mais rigorosa sobre o retorno proporcionado pelo patrimônio investido.
Dados do Banco Central (BC), compilados por entidades do setor, mostram que 23,5% da carteira ativa de crédito rural apresentava algum nível de problema em julho de 2026. Eram R$ 207,5 bilhões em operações inadimplentes, atrasadas, renegociadas ou prorrogadas. O indicador não representa apenas parcelas vencidas, mas revela o aumento do estresse financeiro acumulado depois de safras afetadas pelo clima, custos elevados e preços menos favoráveis.
Ao mesmo tempo, o financiamento bancário tradicional perdeu força. Em 12 meses, o volume de crédito rural concedido sem considerar instrumentos do mercado de capitais recuou 12%, para R$ 181,1 bilhões. A área atendida pelas linhas convencionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares.
Esse espaço vem sendo ocupado gradualmente por cooperativas, tradings, fornecedores de insumos, fundos de investimento e emissões no mercado de capitais. O estoque dos instrumentos privados de financiamento do agronegócio alcançou R$ 1,34 trilhão em julho, segundo o Ministério da Agricultura e Pecuária (Mapa). Somente as Cédulas de Produto Rural (CPRs) somavam R$ 580,8 bilhões, distribuídos em aproximadamente 372 mil títulos.
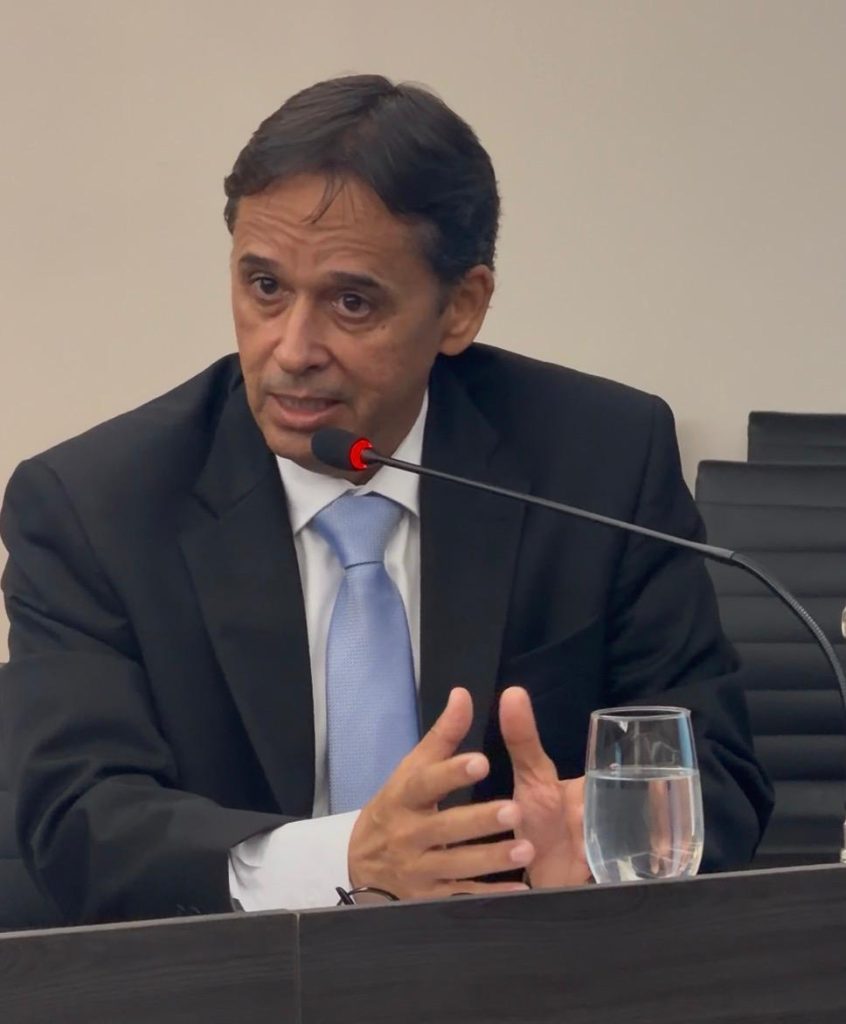
Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a diversificação das fontes de recursos é necessária, mas não pode ser confundida com crédito fácil ou capacidade ilimitada de endividamento.
“O crédito privado será cada vez mais importante para complementar o Plano Safra e o financiamento bancário. O produtor, porém, precisa avaliar o custo efetivo, o prazo, as garantias exigidas e a compatibilidade das parcelas com o fluxo de caixa da propriedade. Trocar uma dívida por outra mais cara, sem corrigir a origem do desequilíbrio, apenas transfere o problema para a safra seguinte”, afirma.
A necessidade de capital aumentou com a transformação da agropecuária brasileira. Produzir em escala passou a exigir máquinas de maior capacidade, agricultura de precisão, armazenagem, irrigação, conectividade, sistemas de gestão, insumos tecnológicos e equipes especializadas. A valorização das terras também elevou o volume de patrimônio imobilizado nas operações.
Essa evolução permitiu ganhos de produtividade e consolidou o Brasil entre os maiores fornecedores mundiais de alimentos, fibras e energia. Mas também tornou as propriedades mais sensíveis ao custo do dinheiro. Quando os juros aumentam e as margens recuam, uma atividade pode apresentar lucro contábil e, ainda assim, não remunerar adequadamente todo o capital empregado.
É nesse ponto que ganha importância o conceito de Valor Econômico Agregado, conhecido pela sigla EVA. O indicador calcula o resultado operacional do negócio depois de descontado o custo de todo o capital utilizado, inclusive recursos próprios, terras quitadas, máquinas e demais ativos.
Uma propriedade pode encerrar o ciclo com resultado positivo no balanço, mas destruir valor se o retorno obtido ficar abaixo do que aquele patrimônio poderia render em uma alternativa de menor risco. A terra própria, por exemplo, não deixa de ter custo econômico porque está quitada. Ela representa capital que poderia ser arrendado, vendido ou aplicado em outro investimento.
“O produtor sempre acompanhou produtividade, custo por hectare e preço de venda. Esses indicadores continuam fundamentais, mas já não são suficientes para medir a saúde econômica do negócio. Também é necessário saber se o resultado remunera a terra, as máquinas, o capital de giro e o risco assumido durante a safra”, diz Rezende.
A aplicação dessa análise não significa abandonar investimentos ou reduzir a produção. O objetivo é identificar quais atividades, áreas e estruturas realmente geram retorno. A avaliação pode mostrar que determinado talhão produz bem, mas possui custo elevado; que uma máquina permanece ociosa; ou que o arrendamento oferece resultado melhor do que a compra de terras financiada.
O mesmo raciocínio vale para a contratação de crédito. Recursos obtidos a juros superiores ao retorno esperado pela atividade diminuem o valor econômico da propriedade, mesmo quando ajudam a ampliar o faturamento. Por isso, crescimento de receita, aumento de área e recorde de produção não significam necessariamente fortalecimento financeiro.
A busca por recursos privados também coloca a governança no centro das negociações. Instituições financeiras e investidores analisam demonstrações contábeis, histórico de produção, previsibilidade de caixa, endividamento, garantias, regularidade ambiental e fundiária, contratos e capacidade de gestão. Quanto maior a qualidade dessas informações, maior tende a ser a possibilidade de acessar diferentes fontes e negociar condições melhores.
“Governança deixou de ser uma preocupação exclusiva das grandes empresas. O produtor que conhece seus números, separa as contas da família e da propriedade, mantém documentos regulares e apresenta informações confiáveis reduz a percepção de risco. Isso melhora sua posição diante dos financiadores e permite comparar propostas sem decidir apenas pela disponibilidade imediata do dinheiro”, acrescenta Rezende.
O modelo de financiamento do agronegócio tende a permanecer híbrido. Crédito rural, recursos obrigatórios, cooperativas, tradings, fornecedores, fundos e mercado de capitais continuarão convivendo, cada um com custos, prazos e riscos diferentes. O desafio será combinar essas fontes sem comprometer parcelas excessivas da produção futura ou oferecer garantias incompatíveis com o valor da operação.
A safra recorde continua sendo uma demonstração da capacidade produtiva brasileira. Para que esse desempenho se transforme em renda, entretanto, o produtor precisará acompanhar não apenas quantas toneladas colhe, mas quanto valor permanece depois de remunerados todos os recursos utilizados. Em uma agricultura intensiva em capital, produzir mais é importante; produzir com retorno econômico tornou-se decisivo.
Fonte: Pensar Agro


Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança

Cruzeiro vence o Vitória por 3 a 1 e se aproxima da zona de classificação à Libertadores

Corinthians perde para o Fluminense e amarga sexta derrota seguida no Brasileirão

Carol Peixinho e Thiaguinho curtem dia com Bento antes de festa luxuosa: ‘1 ano’

João Gustavo & Murilo voltam ao topo do Spotify Brasil: ‘Tá todo mundo cantando’
Abilio diz ter recursos para canetas emagrecedoras e aguarda protocolo do SUS
Prefeito afirma que definição de critérios pelo Ministério da Saúde é necessária para colocar em funcionamento o programa Cuiabá Mais...

Max Russi atribui avanço de Pivetta a maior presença da campanha e apoio de lideranças
Presidente da ALMT cita composição da chapa, participação de prefeitos e vereadores e maior exposição do governador no interior e...


Mauro Savi acompanha Pivetta em Sorriso e apresenta prioridades para saúde e infraestrutura
Candidato a deputado estadual participou de reuniões com lideranças, caminhada e “bicicletaço”; proposta prevê recursos para ampliar exames e cirurgias...

IA criada na ALMT identifica notícias que mais interessam ao público e aumenta engajamento em 282%
Ferramenta acompanha o desempenho das matérias em tempo real, classifica os conteúdos por nível de interesse e ajuda a definir...

Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
Levantamento reúne a percepção de profissionais, famílias e gestores e serve de base para o planejamento estratégico da educação para...

Nem todo recorte conta a história verdadeira
Para quem nunca fugiu das batalhas da vida e traz vitórias esculpidas em memoráveis quedas de braço, uma porta aberta...

Homem é encontrado morto em área de mata em Confresa; suspeito é preso
Vítima de 52 anos foi encontrada com ferimentos na cabeça e no pescoço; jovem de 24 anos confessou participação no...

Pescadores encontram corpo de mulher boiando no Rio Cuiabá
Vítima foi identificada como Cleonice dos Santos, de 53 anos; corpo não apresentava sinais aparentes de violência e caso será...

Relatório da Polícia Civil cita Adelcino Lopo em suspeitas de favorecimento em contratos públicos
Mensagens extraídas de celular apreendido mencionam ordem atribuída ao ex-prefeito, tratativas antes de licitação, doações, eventos e pagamentos a pessoas...
Carol Peixinho e Thiaguinho curtem dia com Bento antes de festa luxuosa: ‘1 ano’
Antes de uma festa luxuosa para comemorar o aniversário de Bento, Carol Peixinho e Thiaguinho aproveitaram um momento mais íntimo...
João Gustavo & Murilo voltam ao topo do Spotify Brasil: ‘Tá todo mundo cantando’
Sete anos após conquistarem o país com “Lençol Dobrado”, João Gustavo & Murilo voltaram ao topo das plataformas digitais. A...


Bárbara Heck anuncia gravidez após perda gestacional: ‘Veio aí nosso baby arco-íri’
Bárbara Heck está grávida! A ex-BBB anunciou a novidade neste sábado (19), nas redes sociais, ao lado do marido, o...
-
 POLÍTICA MT4 dias atrás
26 anos no PT: passado partidário de Adelcino Lopo ganha novo peso em meio ao apelido de “Melancia do Araguaia” – veja filiação ao PT
-
MATO GROSSO4 dias atrás
Nem todo recorte conta a história verdadeira
-
MATO GROSSO3 dias atrás
Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
-
 POLÍTICA MT6 dias atrás
Após abrir palanque para Fávaro, Adelcino vira alvo de “traição” e relação com Mauro azeda no Araguaia – veja o video
-
MATO GROSSO2 dias atrás
IA criada na ALMT identifica notícias que mais interessam ao público e aumenta engajamento em 282%
-
 POLÍTICA MT5 dias atrás
Justiça aplica nova derrota a Wellington e rejeita por 7 a 0 recurso contra candidatura de Pivetta
-

 POLÍTICA MT6 dias atrás
Esposa de Medeiros ocupa cargo na Presidência do Senado desde 2019, enquanto senador endurece discurso contra a Casa
-
 POLÍTICA MT5 dias atrás
Pesquisa aponta: Paulo Araújo fica entre os primeiros no Estado