
AGRONEGÓCIO
Imea aponta avanço do capital próprio no custeio da soja

O financiamento da soja em Mato Grosso, maior produtor do País, entrou em um novo estágio na safra 2025/26: o produtor está bancando mais do próprio bolso o custeio da lavoura. Levantamento do Instituto Mato-Grossense de Economia Agropecuária (Imea) mostra que a participação de capital próprio subiu de 20,7% para 23,5% no financiamento da safra atual, um avanço de 2,84 pontos percentuais em relação ao ciclo 2024/25. O movimento ocorre em um ambiente de crédito mais caro e seletivo, em que as taxas do Plano Safra e as condições do mercado livre tornam o dinheiro “de fora” mais pesado na conta.
Uma parte relevante desse aumento de capital próprio está ligada à forma como o produtor vem antecipando a compra de insumos. Segundo o Imea, operações à vista lastreadas na produção da safra 2024/25 – vendas feitas adiantadas para garantir fertilizantes, defensivos e sementes da temporada 2025/26 – são contabilizadas como autofinanciamento, mas diminuem a liquidez de caixa na fazenda. Na prática, o agricultor está usando o lucro da safra passada antes de ele “virar dinheiro livre”, comprometendo receita futura para segurar o pacote tecnológico da próxima safra.
Cálculos da consultoria Veeries estimam que esse uso antecipado do resultado equivale, em média, a 219 reais por hectare na soja mato-grossense. Ou seja: para manter o padrão de tecnologia e garantir a compra de insumos em um cenário de custeio recorde, o produtor precisou tirar algo em torno de 219 reais por hectare do desempenho da safra 2024/25 para fechar a conta de 2025/26. Isso indica uma recomposição da necessidade de capital de giro por área cultivada, depois de alguns ciclos em que custos mais baixos e boa rentabilidade permitiram reduzir a dependência de recursos próprios por hectare.
O pano de fundo dessa mudança está no encarecimento do crédito rural e do crédito livre. Com as taxas do Plano Safra 2025/26 em patamar elevado e o custo de operações no mercado chegando a dois dígitos, a comparação entre “tomar dinheiro” e “usar o próprio caixa” mudou de sinal. Em anos anteriores, quando o crédito rural trabalhava com juros próximos de 5% ao ano e aplicações financeiras podiam render perto de 10%, fazia mais sentido para o agricultor financiar o custeio com bancos e deixar o dinheiro aplicado. Agora, com o custo do dinheiro muito mais alto, a avaliação de economistas e consultores é que, na margem, o capital próprio ficou relativamente “mais barato” que o capital de terceiros, ainda que pressione o caixa da fazenda no curto prazo.
Para o agronegócio mato-grossense, esse quadro traz oportunidades e riscos. De um lado, o maior uso de recursos próprios pode reduzir a exposição a endividamento em condições desfavoráveis e dar ao produtor um pouco mais de autonomia nas decisões de compra e venda.
De outro, o esvaziamento do caixa aumenta a vulnerabilidade a choques de clima, preço ou câmbio: qualquer frustração de safra ou queda adicional das cotações pode encontrar a fazenda com menos reservas financeiras e menos margem para absorver perdas. A tendência, ressaltam analistas, é que a gestão de risco – travas de preço, seguro rural, planejamento de fluxo de caixa e renegociação de prazos – ganhe ainda mais importância na safra 2025/26, em um cenário em que o custo do erro ficou mais alto e o colchão financeiro, mais fino.
Fonte: Pensar Agro

AGRONEGÓCIO
Produtor pode perder área arrendada antes do fim do contrato, decide STJ

O produtor que pretende plantar a safra 2026/27 em terra arrendada precisa verificar quem realmente tem o direito de oferecer a área. Uma decisão do Superior Tribunal de Justiça (STJ) mostrou que o contrato pode ser encerrado antes do prazo quando o arrendador perde judicialmente a propriedade do imóvel.
A decisão ganha importância no momento em que agricultores compram sementes, fertilizantes e defensivos, contratam crédito e iniciam o plantio da soja, do milho, do arroz e de outras culturas de verão. Se houver uma disputa anterior sobre a propriedade, o contrato assinado com quem perdeu a terra não obriga o verdadeiro dono a manter o produtor na área.
O entendimento foi firmado pela Terceira Turma no julgamento do Recurso Especial 2.187.412, originário de Mato Grosso. O caso envolvia contratos de arrendamento assinados em 2012 e 2013 e prorrogados posteriormente até 2030.
O arrendatário sustentou que, quando os negócios foram firmados, não havia nas matrículas qualquer averbação informando a existência de ações judiciais sobre os imóveis. Mesmo assim, uma decisão posterior reconheceu o direito de propriedade de um espólio sobre parte das áreas arrendadas.
O mandado de imissão na posse foi cumprido em 2021. O produtor tentou permanecer nos imóveis até 2030, prazo previsto nos contratos, alegando que havia agido de boa-fé e que não participara da ação na qual a propriedade fora discutida.
O Superior Tribunal de Justiça negou o pedido. Segundo a relatora, ministra Nancy Andrighi, a perda do imóvel pelo arrendador extingue o contrato. O proprietário reconhecido pela Justiça não precisa assumir uma obrigação que nunca contratou.
A situação é diferente da venda da fazenda. Quando um imóvel rural arrendado é vendido, o Estatuto da Terra determina que o comprador assuma os direitos e as obrigações do contrato em vigor. Essa proteção não foi estendida pelo tribunal à hipótese em que alguém perde a propriedade em uma ação judicial.
Na prática, o contrato pode estar assinado, ter prazo longo e estabelecer todas as condições de pagamento, mas deixa de produzir efeitos se a pessoa que arrendou a terra perde o direito sobre o imóvel. Nem mesmo a boa-fé do agricultor garante sua permanência até o encerramento originalmente combinado.
A decisão não significa que o produtor tenha de abandonar uma lavoura pronta para ser colhida. O Decreto nº 59.566, que regulamenta o Estatuto da Terra, assegura ao arrendatário o direito de permanecer na área até a conclusão dos trabalhos necessários à colheita quando ocorre a extinção do direito do arrendador.
Essa garantia protege a cultura já implantada, mas não mantém o contrato pelo restante do prazo. Também não autoriza o produtor a descumprir, por conta própria, uma ordem de entrega da posse. Se houver determinação judicial, será necessário informar a existência da lavoura e pedir formalmente o período indispensável para concluir a colheita.
A proteção também não equivale a uma autorização para iniciar uma nova safra. Se o produtor descobre a disputa antes do plantio, investir na formação da lavoura pode aumentar um prejuízo que depois terá de ser discutido judicialmente.
O julgamento não concedeu indenização automática pelos investimentos realizados. Eventual ressarcimento deverá ser cobrado em ação própria e dependerá do contrato, da conduta do arrendador e da comprovação das perdas. O verdadeiro proprietário não assume automaticamente a obrigação de devolver o que o agricultor gastou.
O risco é maior quando o produtor utiliza crédito para custear a lavoura. A perda da posse não extingue, por si só, a dívida assumida com o banco. O agricultor pode ficar sem a área e continuar responsável pelo financiamento, enquanto tenta recuperar os prejuízos de quem lhe ofereceu a terra.
Antes de assinar, é necessário obter a matrícula atualizada e a certidão de inteiro teor de cada área. A numeração deve ser conferida com o mapa utilizado na negociação, porque uma mesma fazenda pode ser composta por várias matrículas e apenas parte delas estar envolvida em disputa.
A matrícula, contudo, não basta. O próprio caso julgado pelo STJ mostra que uma ação capaz de retirar a propriedade pode existir sem estar averbada no registro no momento da contratação. Por isso, a análise deve incluir certidões judiciais e pesquisa de processos em nome do proprietário, do espólio, da empresa ou de outros titulares ligados ao imóvel.
Também é necessário confirmar se quem assina tem poderes para arrendar toda a área. Em imóveis pertencentes a vários proprietários, empresas, espólios ou condomínios, a assinatura de apenas uma pessoa pode não ser suficiente. Procurações, autorizações judiciais e documentos societários precisam ser examinados.
Certificado de Cadastro de Imóvel Rural, Imposto sobre a Propriedade Territorial Rural e Cadastro Ambiental Rural ajudam a conferir área, localização e situação cadastral. Nenhum deles, isoladamente, comprova quem é o proprietário. Para esse fim, prevalece o registro imobiliário.
O contrato pode exigir que o arrendador declare todas as disputas conhecidas, comunique imediatamente novas ações e responda pelos prejuízos se perder a propriedade. Também deve prever a devolução antecipada de valores pagos, a destinação das benfeitorias e a forma de calcular gastos com uma lavoura interrompida.
Essas cláusulas não impedem a execução de uma decisão judicial nem obrigam o verdadeiro proprietário a aceitar o arrendamento. Sua função é deixar mais clara a responsabilidade de quem ofereceu a terra e facilitar uma futura cobrança.
O produtor deve guardar notas fiscais de sementes, fertilizantes, defensivos e combustível, contratos de financiamento, comprovantes de pagamento do arrendamento, mapas dos talhões, fotografias georreferenciadas e registros das operações realizadas. Sem documentação, até um direito legítimo pode se tornar difícil de cobrar.
A decisão do STJ não torna inseguro todo arrendamento rural. Ela mostra, porém, que o risco não termina com a assinatura. Antes de colocar dinheiro e máquinas na área, o agricultor precisa saber se quem lhe entregou a terra tem condições jurídicas de mantê-lo nela.
Fonte: Pensar Agro


Ex-aliado de Zé Carlos do Pátio declara apoio a Virginia Mendes

TRE mantém vídeo que chama Medeiros de “Zé do Gilmar” e rejeita direito de resposta – veja o video

Prefeitura de Cuiabá paga salários de setembro e movimenta R$ 146 milhões na economia

Feira reúne gastronomia, artesanato e manifestações culturais nesta sexta-feira

PF deflagra operação contra posse ilegal de armas obtidas por fraude

Ex-aliado de Zé Carlos do Pátio declara apoio a Virginia Mendes
Ex-diretor do Sanear, Paulo José destaca ações nas áreas de habitação e assistência social e defende atuação da candidata na...
TRE mantém vídeo que chama Medeiros de “Zé do Gilmar” e rejeita direito de resposta – veja o video
Justiça Eleitoral considerou expressão de caráter satírico e concluiu que publicação de Rafaell Milas não apresentou imputação caluniosa, difamatória ou...


Empresário do agro declara apoio a Max Russi durante agenda em Sapezal
Samuel Maggi Locks recebeu o presidente da Assembleia Legislativa, que participou de encontros com lideranças, apoiadores e moradores do município


Dupla é presa em flagrante após arrombar e furtar empresa em Rondonópolis
Suspeitos foram localizados em endereços diferentes e estavam com celulares e uma motocicleta apontada como usada na ação


Filhote de onça-pintada é flagrada por câmeras enquanto explora área de preservação em MT
Maya, de cerca de quatro meses, foi registrada em Poconé durante momentos de exploração e interação com o ambiente


PGR cobra novamente manifestação de MT sobre bens oferecidos por Silval para quitar delação
Ex-governador propõe entregar apartamento de luxo e propriedades rurais para quitar saldo de acordo firmado com o Ministério Público Federal

Bruno Gagliasso se despede do pai que faleceu após AVC: ‘Você está em mim’
O ator Bruno Gagliasso está de luto pela morte do pai, Paulo César Pereira Marques, que faleceu aos 79 anos...

Juliette celebra despedida de solteiro em praia e brinca: ‘Disse que não ia casar’
A ex-BBB Juliette compartilhou com os seguidores registros de sua despedida de solteiro. Em clima de celebração, a influenciadora publicou...


Thais Fersoza curte NFL no Brasil com família e celebra: ‘A gente curte muito’
Thais Fersoza aproveitou um momento especial em família para prestigiar a NFL no Brasil, realizada no Maracanã, no Rio de...
-
 TCE MT7 dias atrás
Crise no TCE-MT se agrava após confronto entre conselheiros e Sérgio Ricardo
-
MATO GROSSO7 dias atrás
PGR cobra novamente manifestação de MT sobre bens oferecidos por Silval para quitar delação
-
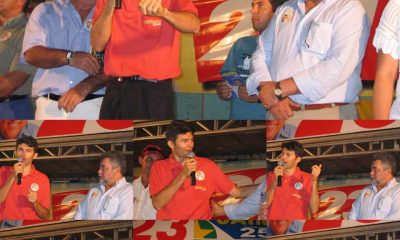
 POLÍTICA MT5 dias atrás
Após fazer vídeo sobre “melancia”, foto do passado esquerdista de Medeiros vem à tona; de camisa vermelha, no antigo PPS candidato discursava no palanque de Percival Muniz – veja fotos
-
MATO GROSSO6 dias atrás
Dupla é presa em flagrante após arrombar e furtar empresa em Rondonópolis
-
MATO GROSSO7 dias atrás
Filhote de onça-pintada é flagrada por câmeras enquanto explora área de preservação em MT
-
 MATO GROSSO7 dias atrás
TJ-MT confirma acesso a credenciais durante ataque e mantém sistemas fora do ar
-
POLICIAL6 dias atrás
PRF apreende anabolizantes, tirzepatida e mais de 1,5 mil produtos em MT
-
 POLICIAL5 dias atrás
Discussão política termina com entregador mordido e parte da orelha arrancada no Ceará