
AGRONEGÓCIO
Agronegócio movimentou R$ 45,6 bilhões no primeiro semestre


AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.
Fonte: Pensar Agro


Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’

Prefeitura anuncia transporte coletivo gratuito durante a votação deste domingo (4) em Sinop

Prefeitura, Fiemt e instituição religiosa discutem parceria para valorizar Memorial João Paulo II

FICCO/SP prende uma pessoa com 66,8 kg de drogas

Equipe de TI dará suporte aos canais da ALMT durante a apuração dos votos
A Secretaria de Tecnologia da Informação da Assembleia Legislativa de Mato Grosso (ALMT) preparou uma estrutura especial para acompanhar o...

Setor de transporte manifesta apoio à reeleição de Botelho em Cuiabá
Representantes de sindicatos e trabalhadores rodoviários destacaram a atuação do deputado e defenderam a continuidade de uma representação do segmento...

TRE proíbe venda e consumo de álcool durante votação em Mato Grosso
Restrição vale das 7h às 16h de domingo (4); regra será aplicada em todo o Estado durante o primeiro turno
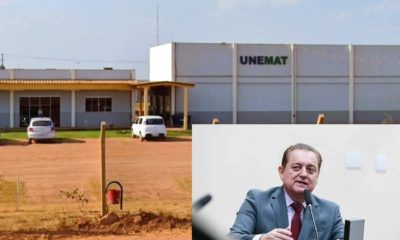

Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...


Gisela diz que Oeste está no radar de Pivetta com novas diretrizes de desenvolvimento
A candidata a vice-governadora Gisela Simona, que integra a chapa de reeleição de Otaviano Pivetta, defendeu nesta terça-feira (29.09), em...


Dupla é presa em flagrante após arrombar e furtar empresa em Rondonópolis
Suspeitos foram localizados em endereços diferentes e estavam com celulares e uma motocicleta apontada como usada na ação
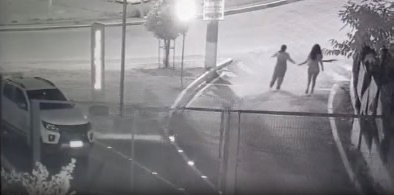

Sargento é baleado com a própria arma após confusão e duas mulheres são presas
Segundo registro policial, desentendimento teria começado após discussão envolvendo o pagamento de um programa sexual; pistola da PM foi recuperada...


Sargento da Marinha é morto a tiros dentro de casa em Cáceres; polícia apura se vítima foi confundida com outro alvo
Anderson de Alencar Batista, de 43 anos, foi atingido por três disparos após criminosos romperem a cerca elétrica da residência
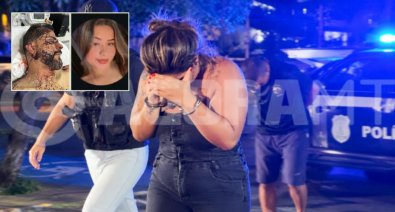

Polícia identifica mulher suspeita de integrar grupo que torturou vereador em MT
Bruna Kauanny Cardoso Sales, de 24 anos, é apontada como responsável por dar apoio à logística do roubo em Rondonópolis

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...

Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
Ana Castela, de 22 anos, divertiu os seguidores ao compartilhar um momento descontraído na cozinha. Em tom bem-humorado, a cantora...

Lito Souza morre aos 59 anos após luta contra doença rara: ‘Até o próximo voo’
Lito Souza morreu aos 59 anos nesta quinta-feira (01), após enfrentar uma doença rara. A notícia chegou por meio das...
-
 POLICIAL7 dias atrás
Discussão política termina com entregador mordido e parte da orelha arrancada no Ceará
-
POLICIAL7 dias atrás
Mulher é alvo de operação após suspeita de divulgar fotos íntimas de empresária em MT
-
POLICIAL7 dias atrás
Câmera registra suspeito colocando corpo de pintor em picape após homicídio em Sinop
-
POLICIAL6 dias atrás
Casal de empresários morre após colisão entre Amarok e carreta na BR-163 em Sorriso
-
POLICIAL5 dias atrás
Jovem de 19 anos morre após carro capotar e cair em ribanceira em Nova Xavantina
-

 ESPORTES5 dias atrás
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
 ESPORTES5 dias atrás
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
-
ECONOMIA7 dias atrás
Moradores contestam projeto habitacional em área entre bairros de Lucas do Rio Verde