
POLÍTICA NACIONAL
Entenda as regras para isenção do Imposto de Renda e taxação de altas rendas

O Projeto de Lei (PL) 1.087/2025, aprovado no Senado, isenta o Imposto de Renda (IR) para quem ganha até R$ 5 mil mensais e aumenta a tributação de altas rendas. Encaminhado pelo Poder Executivo e aprovado pela Câmara dos Deputados, a proposta tem objetivo de melhorar a distribuição de renda, diminuir as desigualdades sociais e aprimorar a eficiência e a competitividade da economia.
O texto altera as Leis do Imposto sobre a Renda (Lei 9.250, de 1995 e Lei 9.249, de 1995) para criar um redutor, a partir de janeiro de 2026, que, na prática, isenta do imposto os rendimentos mensais de até R$ 5 mil de pessoas físicas, e reduz parcialmente a tributação de rendas entre R$ 5.000,01 a R$ 7.350. Os contribuintes com rendimentos acima de R$ 7.350 não serão contemplados pela medida.
Atualmente, a isenção do IR alcança apenas quem ganha até R$ 3.076 (dois salários mínimos). Ao total, a proposta trata de uma renúncia de R$ 25,4 bilhões em receita do Imposto sobre a Renda da Pessoa Física (IRPF), cerca de 10% dos quase R$ 227 bilhões arrecadados com o tributo.
IRPF anual
Já a partir de 2027, será concedida a isenção do IRPF anual, com base no ano-calendário de 2026, para quem tiver rendimentos anuais tributáveis de até R$ 60.000. Os contribuintes com rendimentos tributáveis sujeitos ao ajuste anual entre R$ 60.000,01 a R$ 88.200 terão uma redução parcial, de forma decrescente quanto maior for a renda.
Altas rendas
Haverá uma alíquota mínima de IR para quem ganha a partir de R$ 600 mil por ano. O texto prevê uma progressão, partindo de 0% e chegando a 10% para rendimentos acima de R$ 1,2 milhão por ano, incluindo dividendos. Por exemplo, quem ganha R$ 900 mil anuais pagará 5% (R$ 45 mil).
Serão considerados, em regra, todos os rendimentos recebidos no ano calendário, inclusive os tributados de forma exclusiva ou definitiva e os isentos ou sujeitos à alíquota zero ou reduzida.
Da base de cálculo ampla, a proposta permite deduzir os seguintes rendimentos específicos:
- parcela isenta relativa à atividade rural;
- ganhos de capital, exceto os de operações realizadas em bolsa ou no mercado de balcão organizado sujeitas à tributação com base no ganho líquido no Brasil;
- Rendimentos Recebidos Acumuladamente (RRA) tributados exclusivamente na fonte, desde que o contribuinte não tenha optado pelo ajuste anual;
- valores recebidos por doação em adiantamento da legítima ou herança;
- rendimentos de contas de depósitos de poupança;
- remuneração produzida pelos seguintes títulos e valores mobiliários: LCI; CRI; CDA; WA; CDCA; LCA; CRA; CPR; LIG; LCD; os relacionados a projetos de investimento e infraestrutura; os fundos de investimento que investem nesses projetos e o FIP-IE e o FIP-PD&I ;
- rendimentos distribuídos pelos Fundos de Investimento Imobiliário e pelos Fiagros cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado e que tenham, no mínimo, 100 cotistas;
- valores recebidos a título de indenização por acidente de trabalho, por danos materiais ou morais, ressalvados os lucros cessantes;
- rendimentos isentos de que trata os incisos 14 e 21 do artigo sexto da Lei 7.713, de 1988;
- rendimentos de títulos e valores mobiliários isentos ou sujeitos à alíquota zero do IR, exceto os de ações e demais participações societárias;
- lucros e dividendos relativos a resultados apurados até o ano-calendário de 2025, caso a distribuição seja aprovada até 31 de dezembro de 2025 e ocorra nos anos-calendário de 2026, 2027 e 2028; e
- repasses obrigatórios efetuados previstos em lei, incidentes sobre os emolumentos, no caso da atividade exercida pelos titulares cartórios.
Abatimento
Uma vez calculado o valor mínimo do IRPF, o projeto permite que o contribuinte abata desse montante as incidências do Imposto sobre a Renda que ele efetivamente já pagou ou que são devidas no mesmo ano. A lógica é simples: o valor mínimo só será exigido se o imposto total já pago pelo contribuinte for inferior ao piso calculado. Se, após os abatimentos, o resultado for negativo ou zero, nada mais é devido a título de IRPF.
Do resultado positivo apurado, será deduzido ainda o montante do IRPF antecipado (10% sobre os lucros e dividendos que ultrapassem R$ 50 mil por mês). Por fim, o valor obtido será adicionado ao saldo do IRPF a pagar ou a restituir apurado.
O texto ainda cria um mecanismo de segurança chamado “redutor” para evitar uma possível dupla tributação sobre os lucros. A ideia é que a soma do imposto pago pela empresa (IRPJ/CSLL) com o imposto pago pelo sócio (distribuição de lucros) não ultrapasse um teto. Se a carga tributária total sobre o lucro (na empresa mais na pessoa física) exceder a alíquota máxima teórica (34%, 40% ou 45%, conforme o caso), será concedido um “desconto” (o redutor) para trazer a cobrança de volta a esse limite.
Renda de investimentos
A partir de janeiro de 2026, a entrega de lucros e dividendos de uma pessoa jurídica a uma mesma pessoa física residente no Brasil em valor total maior de R$ 50.000 no mês ficará sujeita à incidência do IRPF de 10% sobre o pagamento, vedadas quaisquer deduções na base de cálculo. Ficam de fora da regra os pagamentos de lucros e dividendos cuja distribuição tenha sido aprovada até 31 de dezembro de 2025, mesmo que o pagamento ocorra nos anos seguintes.
Nesse cálculo também não entram rendimentos de aplicações que seguem isentas, como LCI (Letras de Crédito Imobiliário), LCA (Letras de Crédito do Agronegócio), CRA (Certificados de Recebíveis do Agronegócio), CRI (Certificados de Recebíveis Imobiliários), LIG (Letras Imobiliárias Garantidas), LCD (Letras de Crédito do Desenvolvimento), além do Fiagro (fundos imobiliários e do agronegócio).
Além desses títulos, o novo texto também exclui da tributação mínima as debêntures incentivadas de infraestrutura e os veículos de investimento, como fundos e ETFs, que aplicam pelo menos 85% dos recursos em projetos como energia, saneamento e logística.
Lucros e Dividendos enviados ao Exterior
A terceira medida do projeto é a tributação de lucros e dividendos enviados ao exterior. A proposta estabelece uma alíquota de 10% de IRRF sobre esses valores. A regra é ampla: aplica-se tanto a beneficiários pessoas físicas quanto jurídicas e incide sobre qualquer valor, sem piso ou teto.
Não ficarão sujeitos à incidência do IRRF os lucros e dividendos remetidos a:
- governos estrangeiros, desde que haja reciprocidade de tratamento em relação aos rendimentos auferidos em seus países pelo governo brasileiro;
- fundos soberanos, conforme definidos na Lei 11.312, de 2006; e
- entidades no exterior que tenham como principal atividade a administração de benefícios previdenciários, tais como aposentadorias e pensões, conforme definidas em regulamento.
Caso se verifique que a soma da alíquota efetiva de tributação dos lucros da PJ domiciliada no Brasil distribuidora dos lucros e dividendos com a alíquota de 10% ultrapassa a soma das alíquotas nominais do IRPJ e da CSLL, será concedido ao beneficiário residente ou domiciliado no exterior crédito, na forma de regulamento.
Compensação
Estados, Distrito Federal e municípios serão compensados das reduções com o aumento de receitas dos respectivos Fundos de Participação. Caso esse aumento seja insuficiente para a compensação, esta será realizada trimestralmente pela União com as receitas decorrentes da aprovação desta futura lei que excedam as estimativas de impacto orçamentário e financeiro.
No prazo de um ano, o Poder Executivo deverá enviar ao Congresso Nacional projeto de lei prevendo política nacional de atualização dos valores previstos na legislação do imposto de renda sobre a pessoa física.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado

POLÍTICA NACIONAL
Fim da 6×1: Senado pode concluir 1º turno da votação em mais duas sessões
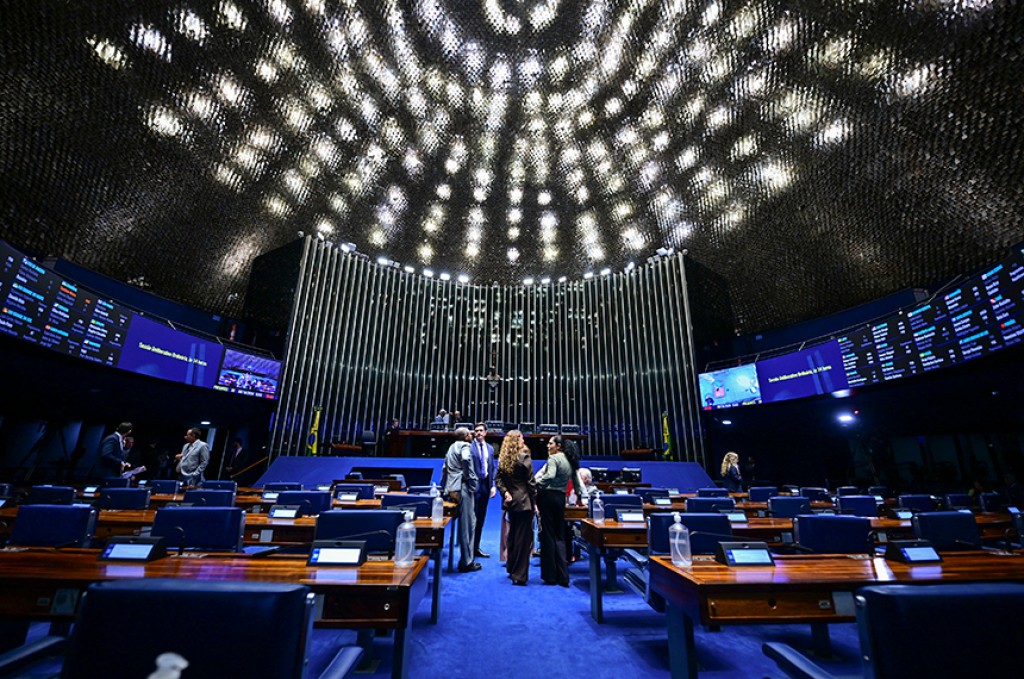
A votação em primeiro turno da proposta de emenda à Constituição que põe fim à jornada de trabalho 6×1 pode ser concluída na quarta-feira (15). A PEC 221/2019 está em discussão no Plenário do Senado, após ser aprovada pela Câmara dos Deputados por ampla maioria.
A PEC, que reduz a jornada de trabalho para 40 horas semanais sem corte de salários, foi debatida pelos senadores nesta semana por três sessões seguidas. Restam agora mais duas sessões de discussão para que a proposta seja votada em primeiro turno, o que pode acontecer já na quarta-feira, quando se dará a quinta e última sessão de discussão em primeiro turno. No dia anterior, terça-feira (13), deve ocorrer a quarta sessão de discussão.
Depois do primeiro turno, de acordo com o regimento do Senado, a proposta ainda terá que ser debatida em outras três sessões de discussão, para ser votada em segundo turno. Seguindo o rito tradicional, a votação da PEC do fim da 6×1 ainda poderia ser concluída em outubro.
A proposta já recebeu 36 emendas, todas rejeitadas pelo relator, o senador Omar Aziz (PSD-AM). Senadores ainda podem apresentar outras emendas em Plenário, entretanto.
Calendário especial
Na quarta-feira (7), o presidente do Senado, Davi Alcolumbre, disse que a votação poderia ocorrer antes disso, caso senadores apresentem requerimento de calendário especial para a PEC.
De acordo com Davi, não há requerimento com essa finalidade apresentado à Mesa. Ele garantiu que, caso seja apresentado, o requerimento será incluído na pauta para deliberação, como ocorre com proposições semelhantes.
— Se o requerimento aparecer, eu vou colocar para deliberação, e o Plenário é soberano, a vontade da maioria vai prevalecer — disse Davi à imprensa.
Para ser aprovada, uma proposta de emenda à Constituição precisa passar por cinco sessões de discussão antes da votação em primeiro turno, e por mais três sessões de discussão para votação em segundo turno, tudo no Plenário.
A primeira sessão de discussão da proposta foi na terça-feira (6) e a segunda, na quarta-feira (7). A terceira sessão de discussão da PEC aconteceu na quinta-feira (8).
Durante a semana, a líder do governo no Senado, senadora Teresa Leitão (PT-PE), disse que está coletando assinaturas para um requerimento de calendário especial, para acelerar a tramitação da proposta. Com isso, haveria a possibilidade de a PEC do fim da 6×1 ter sua votação concluída na penúltima semana de outubro.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado


Campanha pouco roteirizada e aposta na autenticidade marcam estratégia que levou Pivetta à reeleição

Cattani confirma intenção do PL de disputar comando da Assembleia e busca construir maioria

Michele Castela reflete sobre crescimento das filhas: ‘O tempo passa tão depressa’

Arthur Aguiar e Jheny Santucci descobrem sexo do segundo bebê: ‘Chegou a hora’

PF e SENAD/PY iniciam operação de combate ao cultivo ilegal de cannabis no Paraguai

Campanha pouco roteirizada e aposta na autenticidade marcam estratégia que levou Pivetta à reeleição
Coordenador de comunicação, Humberto Frederico afirma que a equipe valorizou a espontaneidade do governador, manteve o planejamento inicial e intensificou...
Cattani confirma intenção do PL de disputar comando da Assembleia e busca construir maioria
Com quatro deputados eleitos, partido pretende participar da próxima Mesa Diretora, mas Gilberto Cattani reconhece que precisará negociar apoio de...

Lei aprovada pela ALMT garante sessões de cinema adaptadas para crianças com autismo
O acesso ao lazer e à cultura também faz parte da inclusão de crianças e adolescentes com Transtorno do Espectro...

Politec constata crimes ambientais em operação contra a comercialização ilegal de cobre em Cuiabá
Peritos da Perícia Oficial e Identificação Técnica (Politec) constataram impactos ambientais decorrentes do descarte e processamento irregular de cabos, fios...

Com voz de Fernanda Torres, filme sobre onças do Pantanal de MT estreia em SP e disputa o “Oscar da natureza”
O Pantanal mato-grossense chegará às telas da 50ª Mostra Internacional de Cinema de São Paulo no dia 16 de outubro,...

Forças de segurança de MT já frustraram 12 invasões de terras em 2026
O Programa Tolerância Zero às Invasões de Terra, do Governo de Mato Grosso e coordenado pela Secretaria de Segurança Pública...


Polícia Militar prende homem por posse irregular de arma em Cáceres
Policiais militares do 6º Batalhão prenderam um homem, de 22 anos, por posse irregular de arma de fogo, na madrugada...

Polícia Militar utiliza esporte como ferramenta de transformação social na Baixada Cuiabana
O esporte e a disciplina caminham lado a lado no combate à vulnerabilidade social. A Polícia Militar de Mato Grosso,...


Homem é preso pela PM após matar ex-companheira a facadas em Chapada dos Guimarães
A Polícia Militar prendeu um homem, de 44 anos, suspeito de matar a ex-companheira, de 31 anos, a facadas, na...

Michele Castela reflete sobre crescimento das filhas: ‘O tempo passa tão depressa’
Michele Castela usou as redes sociais para compartilhar uma reflexão emocionante sobre o crescimento das filhas, a cantora Ana Castela...

Arthur Aguiar e Jheny Santucci descobrem sexo do segundo bebê: ‘Chegou a hora’
Arthur Aguiar, de 37 anos, e Jheny Santucci, de 26, descobriram neste domingo (11), o sexo do segundo bebê que...


Fafá de Belém emociona público em noite especial do Sarau durante o Círio de Nazaré
A cantora Fafá de Belém protagonizou uma noite de muita música e emoção no palco do Sarau, em uma programação...
-
 AGRONEGÓCIO4 dias atrás
Nova bancada deve priorizar o crédito rural e a previsibilidade para o financiamento
-
 ECONOMIA6 dias atrás
MDIC divulga balança comercial de setembro de 2026
-
 POLÍTICA MT6 dias atrás
Euzébio Diniz, secretário-geral do Progressistas, divulga nota da federação fechando apoio a Flávio Bolsonaro no segundo turno
-
 POLÍTICA MT7 dias atrás
Políticos de direita de Mato Grosso se unem em apoio a Flávio Bolsonaro: “É 22 neles”
-

 POLÍTICA MT7 dias atrás
PT reúne militância em MT e traça estratégia para tentar reduzir vantagem de Flávio Bolsonaro sobre Lula
-
 POLÍTICA MT5 dias atrás
Deputados de MT fecham aliança com Flávio Bolsonaro para o 2º turno
-
 AGRONEGÓCIO4 dias atrás
Exportação de suco cresce 9,6% e receita atinge R$ 2,46 bilhões
-

 POLÍTICA MT7 dias atrás
Samantha se elege deputada estadual e outros 11 vereadores de Cuiabá e VG ficam na suplência