
AGRONEGÓCIO
Arroba em alta melhora margem do pecuarista, mostra Cepea

Os preços do boi gordo voltaram a operar em patamares elevados em termos reais e têm melhorado a relação de troca para o pecuarista terminador, mesmo diante da valorização contínua do bezerro. Levantamento do Centro de Estudos Avançados em Economia Aplicada (Cepea/Esalq) mostra que, na parcial de abril, a quantidade de arrobas necessárias para a compra de um animal de reposição caiu ao menor nível em 12 meses.
De acordo com o indicador do Cepea para o estado de São Paulo, a arroba do boi gordo registra média de R$ 363,82 até 14 de abril, avanço de 13% frente a janeiro e de 14% em relação a abril do ano passado, já descontada a inflação pelo IGP-DI. O valor coloca o mercado praticamente no maior nível real da série, muito próximo do recorde observado em novembro de 2011, de R$ 364,82 por arroba.
Na outra ponta, o bezerro também segue em trajetória de alta. O indicador Cepea/Esalq para o animal nelore de 8 a 12 meses, com base no mercado de Mato Grosso do Sul, aponta média de R$ 3.316,71 em abril, com valorização de 7,4% no ano e de 19,5% na comparação com igual período de 2025. Ainda assim, o preço permanece abaixo do pico histórico real, registrado em abril de 2021, quando superou R$ 3.610.
Apesar da pressão do custo de reposição, a alta mais intensa da arroba tem favorecido o terminador. Na prática, a relação de troca melhorou: são necessárias atualmente 9,12 arrobas para a compra de um bezerro, o melhor patamar desde abril do ano passado. Quanto menor esse número, maior o poder de compra do pecuarista na reposição do rebanho.
O movimento reflete um ajuste típico do ciclo pecuário. Após um período de oferta maior de animais para abate, os preços do boi reagiram, sustentados por demanda firme e menor disponibilidade relativa. Ao mesmo tempo, a reposição segue valorizada, acompanhando a retenção de fêmeas e a expectativa de recomposição de rebanho.
Para o produtor, o momento é de melhora nas margens da terminação, mas ainda exige atenção na estratégia de compra. A relação de troca mais favorável abre espaço para recomposição de plantel, mas a volatilidade dos preços, tanto da arroba quanto do bezerro, segue como fator de risco.
No curto prazo, o comportamento da demanda interna, das exportações e da oferta de animais prontos para abate deve continuar ditando o ritmo do mercado. Se a arroba se mantiver próxima dos níveis atuais, a tendência é de sustentação das margens do terminador, mesmo com custos elevados na reposição.
Fonte: Pensar Agro

AGRONEGÓCIO
Safra recorde já não basta para garantir rentabilidade ao produtor

 A perspectiva de uma nova safra recorde encontra o produtor brasileiro diante de um desafio que cresce na mesma proporção da produção: financiar uma atividade mais tecnológica, mecanizada e intensiva em capital, num ambiente de juros elevados, margens menores e bancos mais seletivos. O avanço do crédito privado amplia as alternativas disponíveis, mas também exige profissionalização da gestão e uma análise mais rigorosa sobre o retorno proporcionado pelo patrimônio investido.
Dados do Banco Central (BC), compilados por entidades do setor, mostram que 23,5% da carteira ativa de crédito rural apresentava algum nível de problema em julho de 2026. Eram R$ 207,5 bilhões em operações inadimplentes, atrasadas, renegociadas ou prorrogadas. O indicador não representa apenas parcelas vencidas, mas revela o aumento do estresse financeiro acumulado depois de safras afetadas pelo clima, custos elevados e preços menos favoráveis.
Ao mesmo tempo, o financiamento bancário tradicional perdeu força. Em 12 meses, o volume de crédito rural concedido sem considerar instrumentos do mercado de capitais recuou 12%, para R$ 181,1 bilhões. A área atendida pelas linhas convencionais de custeio caiu quase 26%, de 34,2 milhões para 25,4 milhões de hectares.
Esse espaço vem sendo ocupado gradualmente por cooperativas, tradings, fornecedores de insumos, fundos de investimento e emissões no mercado de capitais. O estoque dos instrumentos privados de financiamento do agronegócio alcançou R$ 1,34 trilhão em julho, segundo o Ministério da Agricultura e Pecuária (Mapa). Somente as Cédulas de Produto Rural (CPRs) somavam R$ 580,8 bilhões, distribuídos em aproximadamente 372 mil títulos.
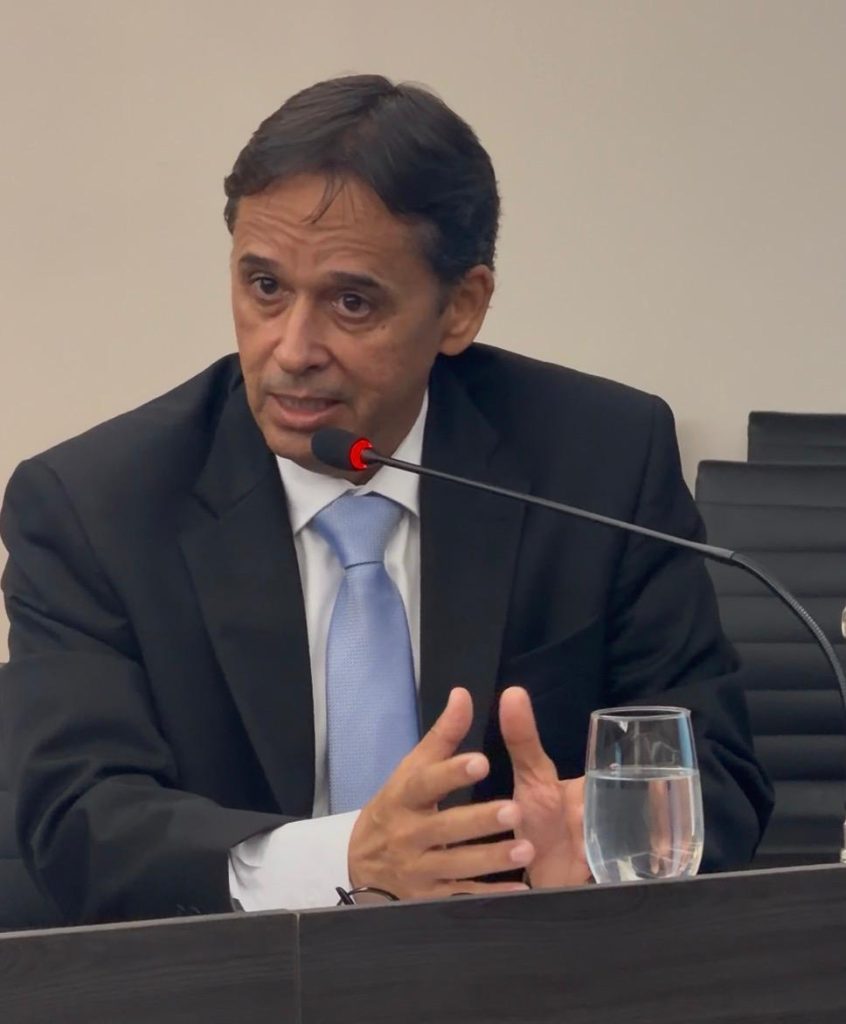
Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a diversificação das fontes de recursos é necessária, mas não pode ser confundida com crédito fácil ou capacidade ilimitada de endividamento.
“O crédito privado será cada vez mais importante para complementar o Plano Safra e o financiamento bancário. O produtor, porém, precisa avaliar o custo efetivo, o prazo, as garantias exigidas e a compatibilidade das parcelas com o fluxo de caixa da propriedade. Trocar uma dívida por outra mais cara, sem corrigir a origem do desequilíbrio, apenas transfere o problema para a safra seguinte”, afirma.
A necessidade de capital aumentou com a transformação da agropecuária brasileira. Produzir em escala passou a exigir máquinas de maior capacidade, agricultura de precisão, armazenagem, irrigação, conectividade, sistemas de gestão, insumos tecnológicos e equipes especializadas. A valorização das terras também elevou o volume de patrimônio imobilizado nas operações.
Essa evolução permitiu ganhos de produtividade e consolidou o Brasil entre os maiores fornecedores mundiais de alimentos, fibras e energia. Mas também tornou as propriedades mais sensíveis ao custo do dinheiro. Quando os juros aumentam e as margens recuam, uma atividade pode apresentar lucro contábil e, ainda assim, não remunerar adequadamente todo o capital empregado.
É nesse ponto que ganha importância o conceito de Valor Econômico Agregado, conhecido pela sigla EVA. O indicador calcula o resultado operacional do negócio depois de descontado o custo de todo o capital utilizado, inclusive recursos próprios, terras quitadas, máquinas e demais ativos.
Uma propriedade pode encerrar o ciclo com resultado positivo no balanço, mas destruir valor se o retorno obtido ficar abaixo do que aquele patrimônio poderia render em uma alternativa de menor risco. A terra própria, por exemplo, não deixa de ter custo econômico porque está quitada. Ela representa capital que poderia ser arrendado, vendido ou aplicado em outro investimento.
“O produtor sempre acompanhou produtividade, custo por hectare e preço de venda. Esses indicadores continuam fundamentais, mas já não são suficientes para medir a saúde econômica do negócio. Também é necessário saber se o resultado remunera a terra, as máquinas, o capital de giro e o risco assumido durante a safra”, diz Rezende.
A aplicação dessa análise não significa abandonar investimentos ou reduzir a produção. O objetivo é identificar quais atividades, áreas e estruturas realmente geram retorno. A avaliação pode mostrar que determinado talhão produz bem, mas possui custo elevado; que uma máquina permanece ociosa; ou que o arrendamento oferece resultado melhor do que a compra de terras financiada.
O mesmo raciocínio vale para a contratação de crédito. Recursos obtidos a juros superiores ao retorno esperado pela atividade diminuem o valor econômico da propriedade, mesmo quando ajudam a ampliar o faturamento. Por isso, crescimento de receita, aumento de área e recorde de produção não significam necessariamente fortalecimento financeiro.
A busca por recursos privados também coloca a governança no centro das negociações. Instituições financeiras e investidores analisam demonstrações contábeis, histórico de produção, previsibilidade de caixa, endividamento, garantias, regularidade ambiental e fundiária, contratos e capacidade de gestão. Quanto maior a qualidade dessas informações, maior tende a ser a possibilidade de acessar diferentes fontes e negociar condições melhores.
“Governança deixou de ser uma preocupação exclusiva das grandes empresas. O produtor que conhece seus números, separa as contas da família e da propriedade, mantém documentos regulares e apresenta informações confiáveis reduz a percepção de risco. Isso melhora sua posição diante dos financiadores e permite comparar propostas sem decidir apenas pela disponibilidade imediata do dinheiro”, acrescenta Rezende.
O modelo de financiamento do agronegócio tende a permanecer híbrido. Crédito rural, recursos obrigatórios, cooperativas, tradings, fornecedores, fundos e mercado de capitais continuarão convivendo, cada um com custos, prazos e riscos diferentes. O desafio será combinar essas fontes sem comprometer parcelas excessivas da produção futura ou oferecer garantias incompatíveis com o valor da operação.
A safra recorde continua sendo uma demonstração da capacidade produtiva brasileira. Para que esse desempenho se transforme em renda, entretanto, o produtor precisará acompanhar não apenas quantas toneladas colhe, mas quanto valor permanece depois de remunerados todos os recursos utilizados. Em uma agricultura intensiva em capital, produzir mais é importante; produzir com retorno econômico tornou-se decisivo.
Fonte: Pensar Agro


“De frente para o rio”: Estado e Prefeitura projetam nova Orla do Porto com praia fluvial e lazer

Feira de Adoção da Prefeitura garante novo lar para oito animais em Cuiabá

Mais de 200 pessoas vivenciam modalidades adaptadas na 2ª edição do Festival Paralímpico de Cuiabá

Safra recorde já não basta para garantir rentabilidade ao produtor

Moradores da Manga têm nova oportunidade para cadastrar imóveis e garantir regularização


Racha no PL: prefeito mantém apoio a Pivetta e diz que partido pode expulsá-lo
Sérgio Machnic afirma que sua posição para o Governo de Mato Grosso está definida e que continuará filiado à sigla...

Aos 17 anos, estudante conta a Pivetta transformação da própria escola: “Eu sou um exemplo disso”
Aluno do Colégio Militar de Sorriso relatou mudanças na estrutura da unidade e ouviu do governador defesa de maior participação...

Suplente de Medeiros declara apoio à reeleição de Pivetta
Lideranças de Sorriso também declararam apoio a Pivetta

IA criada na ALMT identifica notícias que mais interessam ao público e aumenta engajamento em 282%
Ferramenta acompanha o desempenho das matérias em tempo real, classifica os conteúdos por nível de interesse e ajuda a definir...

Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
Levantamento reúne a percepção de profissionais, famílias e gestores e serve de base para o planejamento estratégico da educação para...

Nem todo recorte conta a história verdadeira
Para quem nunca fugiu das batalhas da vida e traz vitórias esculpidas em memoráveis quedas de braço, uma porta aberta...

Homem é encontrado morto em área de mata em Confresa; suspeito é preso
Vítima de 52 anos foi encontrada com ferimentos na cabeça e no pescoço; jovem de 24 anos confessou participação no...

Pescadores encontram corpo de mulher boiando no Rio Cuiabá
Vítima foi identificada como Cleonice dos Santos, de 53 anos; corpo não apresentava sinais aparentes de violência e caso será...

Relatório da Polícia Civil cita Adelcino Lopo em suspeitas de favorecimento em contratos públicos
Mensagens extraídas de celular apreendido mencionam ordem atribuída ao ex-prefeito, tratativas antes de licitação, doações, eventos e pagamentos a pessoas...


Bárbara Heck anuncia gravidez após perda gestacional: ‘Veio aí nosso baby arco-íri’
Bárbara Heck está grávida! A ex-BBB anunciou a novidade neste sábado (19), nas redes sociais, ao lado do marido, o...


Thiaguinho e Carol Peixinho celebram primeiro ano de Bento: ‘Que orgulho’
Thiaguinho e Carol Peixinho usaram as redes sociais neste sábado (19) para fazer uma homenagem especial ao filho Bento. O...

Simaria celebra sexta-feira ao som de ‘Regime Fechado’ e relembra sucesso
A cantora Simaria, irmã e ex-dupla de Simone Mendes, entrou no clima de sexta-feira ao som de “Regime Fechado”, um...
-
 POLÍTICA MT3 dias atrás
26 anos no PT: passado partidário de Adelcino Lopo ganha novo peso em meio ao apelido de “Melancia do Araguaia” – veja filiação ao PT
-
MATO GROSSO4 dias atrás
Nem todo recorte conta a história verdadeira
-
 ESPORTES7 dias atrás
Flamengo vence o Corinthians no Maracanã e reassume a liderança do Brasileirão
-
 POLÍTICA MT6 dias atrás
Após abrir palanque para Fávaro, Adelcino vira alvo de “traição” e relação com Mauro azeda no Araguaia – veja o video
-
MATO GROSSO3 dias atrás
Quase 6 mil pessoas participam de diagnóstico da educação em quatro municípios de MT
-
 POLÍTICA MT7 dias atrás
Documentos podem revelar traição de parlamentar que disputa o Senado em MT e arrecadação paralela usando o nome de Bolsonaro em 2018 com uso de jatinho
-
 POLÍTICA MT5 dias atrás
Justiça aplica nova derrota a Wellington e rejeita por 7 a 0 recurso contra candidatura de Pivetta
-

 POLÍTICA MT6 dias atrás
Esposa de Medeiros ocupa cargo na Presidência do Senado desde 2019, enquanto senador endurece discurso contra a Casa